
Calcule o custo de moldagem por sopro por unidade somando todos os custos atribuídos a um período de produção definido e depois dividindo pelos contêineres que passaram nas verificações de aceitação acordadas nesse mesmo período. Inclui resina consumida por rebarbas e rejeitos, eletricidade, mão de obra remunerada, despesas gerais de máquinas e alocação de ferramentas. Um preço baixo do material ou um ciclo de secagem rápido significam pouco se a produção aceita cair.

Uma estimativa de custo unitário deve sobreviver a questões de compras e produção. Para onde foi a resina? Qual medidor foi lido? O tempo ocioso pago contou? Quantas garrafas passaram na inspeção? Este método responde a essas questões sem fingir que existe um preço universal por garrafa.
Comece com um limite de produção
“Custo por garrafa” está incompleto até que a garrafa e o limite contábil sejam nomeados. Um recipiente retirado diretamente de um molde é diferente de um recipiente embalado, aparado e testado contra vazamentos. Se uma cotação promete unidades vendáveis, o denominador deve corresponder a essa promessa. Conte as unidades aceitas no ponto de saída acordado e liste no numerador todas as operações posteriores pagas.
Escolha um período prático: um turno para um teste, um pedido inteiro para uma execução comercial ou um mês para uma família de produtos estável. Registre os carimbos de data e hora de início e término. Um turno de oito horas na folha de pagamento pode ter sete horas de moldagem real após uma pausa e uma parada não produtiva. Mão de obra e despesas gerais ainda podem ser aplicadas a todas as oito horas reservadas. Mostre os dois relógios em vez de selecionar silenciosamente o mais lisonjeiro.
Decida o que a célula da máquina inclui. A resina é alimentada na extrusora? A célula inclui compressor, resfriador, moedor, estação de corte e testador de vazamento? Um comprador que compara duas ofertas precisa do mesmo limite para ambas. Se uma planilha de custos inclui ar comprimido de fábrica e outra o trata como gratuito, a diferença é contábil, não necessariamente a eficiência da máquina.
A aceitação na primeira passagem é geralmente a medida operacional mais limpa. Uma garrafa rejeitada transformada em peça vendável pode ser registrada separadamente, com seu custo adicional de retrabalho. Não a conte como uma boa garrafa original e como uma garrafa recuperada posteriormente. Peças produzidas antes do período, mas inspecionadas durante o mesmo, necessitam de um ajuste de abertura de material em processo.
O mix de produtos é importante. Se uma máquina opera recipientes de 500 ml, 1 L e 2 L em um turno, uma média misturada esconde diferenças de material e de ciclo. Registre cada revisão do produto, material, cor e molde separadamente sempre que possível. Aloque custos verdadeiramente compartilhados por uma regra estabelecida, como horas ocupadas por máquinas, em vez de distribuí-los uniformemente entre produtos com demandas diferentes.
Para seleção de equipamentos, compare esta planilha com a cotação da máquina e seu escopo detalhado. Uma cotação de compra identifica os equipamentos e serviços fornecidos. Uma planilha de custos de fabricação estima o custo recorrente para fabricar contêineres aceitos em uma configuração definida. Eles respondem a decisões relacionadas, mas diferentes.
O custo da resina começa no funil, não na garrafa acabada
A massa líquida da peça acabada é apenas um destino do material. A moldagem por extrusão e sopro também cria rebarbas no pescoço, cauda e linha de separação; purga inicial, recipientes rejeitados e material de limpeza de linha podem aumentar ainda mais as perdas. Multiplique o peso líquido da garrafa pela contagem aceita e o resultado poderá subestimar a resina comprada. O valor mais forte vem do estoque inicial ponderado, adições documentadas e estoque final ponderado.
Massa bruta por unidade moldada = material processado durante a execução ÷ total de unidades moldadas
Pesar molduras representativas não aparadas quando o processo estiver estável. Separe a garrafa do flash superior e inferior e pese cada fluxo. Registre a purga e rejeite o peso separadamente. Se um triturador retornar o corte ao processo, mantenha um balanço de massa para o material recuperado; um triturador não transforma sucata em insumo de custo zero. Ele utiliza eletricidade, requer manuseio e deve atender às especificações de material aprovadas.
Uma planilha correta distingue a resina comprada do material circulado internamente. Se 20 kg de aparas forem moídos e posteriormente devolvidos ao trabalho, subtrair 20 kg como crédito imediato em dinheiro exagerará a economia se o material permanecer em estoque ou não puder ser usado. Conte insumos virgens e reciclados aprovados, estoque inicial utilizável, estoque final e qualquer crédito verificado de venda de sucata. As perdas por retrabalho e contaminação necessitam de registro próprio.
Não corte todo o peso da forma preliminar antes de verificar a peça. Kinggle'sguia de programação parisonexplica que o controle de folga da matriz pode colocar o material nos cantos, alças, ombros e áreas de aperto sem engrossar o recipiente cheio. O objetivo prático é a peça repetível mais leve que passa nos testes funcionais e de parede mínima aprovados, e não na amostra isolada mais leve.
Esse julgamento precisa de medições. Compare um mapa de espessura em locais fixos, peso da peça, peso do flash, resultado do teste de vazamento e qualquer teste de queda ou carga necessário. Um peso médio mais baixo com cantos críticos finos pode aumentar o custo de rejeição. Um design um pouco mais pesado com um processo de passagem estável pode custar menos por garrafa aceita. Capture a revisão da receita e o lote de resina para que uma melhoria permaneça rastreável após uma mudança de material.
O material é particularmente sensível ao denominador. Se o consumo bruto de resina permanecer inalterado enquanto o rendimento da primeira passagem diminui, o custo por unidade aceita aumenta mesmo antes da mão de obra ou da energia mudar. Uma fábrica que registra apenas “kg por garrafa moldada” perde esse efeito comercial. Mantenha os dois valores: kg por moldagem bruta para controle do processo e kg por garrafa aceita para custeio.
Meça a eletricidade e o tempo pago na mesma corrida
O custo da energia é medido em quilowatts-hora, não em quilowatts. Um valor de energia de catálogo não é uma fatura de eletricidade completa. Ler um contador no início e no final do período, subtrair a leitura inicial e multiplicar o kWh medido pela tarifa aplicável. Se o medidor atender diversas máquinas, use uma alocação ou submedidor documentado. Observe se o compressor, o resfriador, o triturador, o robô e o equipamento de inspeção estão dentro do limite elétrico.
A recomendação da indústriaEUROMAP 46.2, “Determinação do Consumo de Energia Relacionado ao Produto”, define um método para uma determinada máquina de moldagem por sopro e extrusão fabricar um produto específico com um determinado molde. Essa condição do produto e do molde é uma lição útil para comparações de custos. Um número genérico de energia não pode substituir a medição da garrafa e do processo pretendido. Esta mudança ilustrativa não segue todo o procedimento EUROMAP.
Para um registro de produção, registre o limite do medidor e o período operacional estável do produto. Meça a energia de aquecimento, espera e mudança separadamente se a decisão disser respeito a um pedido inteiro. Uma pequena amostra de execução estável descreve o comportamento durante a produção, enquanto uma fatura de pedido deve absorver horas não produtivas pagas por esse pedido. Não aplique uma taxa de kWh estável a períodos ociosos sem evidências.
Custo de mão de obra paga = horas pagas × custo de mão de obra por hora carregada
O trabalho precisa de seus próprios limites. Dois operadores designados e pagos por um turno de oito horas representam 16 horas-homem remuneradas, mesmo que a prensa molde por sete horas. Se uma operadora também atende outra linha, aloque tempo documentado em vez de cobrar ambas as linhas pelo turno completo. Uma taxa de mão-de-obra carregada pode incluir benefícios e encargos sobre a folha de pagamento, se for assim que funcionam os orçamentos da fábrica. Mantenha sua definição consistente entre as alternativas.
O ar comprimido e a água de resfriamento são fáceis de omitir porque chegam de instalações compartilhadas. Cobra-los uma vez: por meio de uso submedido, uma alocação defensável ou uma taxa de despesas gerais claramente identificada. OGuia de requisitos do utilitário Kinggleidentifica informações do projeto a serem especificadas. Ele não pode substituir a tarifa real, a eficiência do compressor ou a carga do refrigerador do comprador.
Compare a energia nas unidades aceitas, bem como as horas da máquina. Uma configuração mais rápida que aumente os rejeitos pode diminuir o kWh por moldagem bruta, mas aumentar o kWh por garrafa boa. As contagens de qualidade pertencem às leituras do medidor, feitas na mesma janela e produto. Mantenha o limite do medidor e o registro de inspeção parcial juntos quando a receita for alterada.
Aloque ferramentas, custos indiretos e trocas sem contagem dupla
O ferramental não é gratuito porque sua fatura foi paga no mês passado. Um molde, uma modificação de cabeçote ou um acessório específico do produto pode ser alocado de acordo com o volume de planejamento aprovado, as horas de produção utilizáveis esperadas ou uma reserva documentada por turno. O tratamento depende da política contábil e se a ferramenta é dedicada a um cliente. Indique o método e a suposição de vida antes de apresentar um resultado por contêiner.
Não cobre o preço total de compra do molde nas garrafas do primeiro dia e depois continue cobrando um valor total de ferramentas em cada turno. Não adicione a depreciação separada da máquina se a taxa horária de custos indiretos da máquina já a contiver. Leia as descrições da conta. “Despesas gerais” deve indicar se cobre depreciação, espaço físico, supervisão, manutenção, serviços públicos e financiamento.
Uma folha de pedidos prática pode usar horas de máquina reservadas para despesas gerais e uma margem fixa para um molde dedicado. Se esse subsídio for de US$ 30 por turno, o valor é um dado contábil, e não uma afirmação sobre o custo de cada molde. O exemplo ilustrativo abaixo usa exatamente essa suposição e lista despesas gerais, mão de obra, eletricidade e ferramentas como linhas não sobrepostas.
As trocas criam dois custos. Os técnicos gastam tempo instalando e testando um molde, e a célula perde a oportunidade de fabricar garrafas aceitas. O primeiro pertence ao trabalho atribuído; o segundo aparece com menos unidades aceitas enquanto o custo da máquina reservada continua. Adicionar um valor separado de “lucro perdido” ao custo de fabricação pode contar a capacidade perdida duas vezes. Relate a contribuição perdida separadamente se o caso de negócio assim o exigir.
A limpeza inicial e a inspeção inicial pertencem à ordem que as causa. Um pedido curto pode custar muito mais por garrafa aceita do que uma produção longa e estável com resina e equipamento idênticos. As quantidades cotadas devem estar vinculadas à duração realista da campanha. Se os trabalhos compartilharem uma configuração, aloque-a por uma regra explícita em vez de ocultá-la no trabalho executado primeiro.
A manutenção merece cuidados semelhantes. A manutenção de rotina pode gerar sobrecarga de hora em hora. Um reparo excepcional de ferramenta causado por um trabalho específico pode pertencer diretamente a esse trabalho. Para comparações de compras, pergunte quais custos de ferramentas e peças de reposição estão incluídos na oferta do fornecedor e quais permanecem com a fábrica após o comissionamento.
Uma regra de alocação pode alterar o custo relatado sem alterar o processo físico. Mantenha um painel físico ao lado da planilha financeira: kg brutos processados, kWh, horas-homem pagas, horas-máquina reservadas, unidades moldadas e unidades aceitas. Essas contagens tornam auditáveis alterações contábeis posteriores.
Exemplo resolvido: uma mudança hipotética de garrafa de HDPE
Cada número nesta seção foi inventado para mostrar o método. Não se trata de uma cotação Kinggle, caso de cliente, teste de máquina, preço atual de material, tarifa de serviços públicos ou média do setor. Substitua as suposições pela fatura do comprador, pela política de folha de pagamento e pelo registro de turno medido antes de tomar uma decisão de investimento.
Suponha um turno remunerado e reservado de oito horas. Um intervalo de meia hora está fora da produção planejada e as paradas consomem mais meia hora, restando sete horas de funcionamento. A célula molda 240 garrafas por hora de funcionamento, portanto a produção bruta é de 1.680. O rendimento na primeira passagem é de 95%, resultando em 1.596 garrafas aceitas e 84 rejeitadas. O denominador do custo é 1.596, não 1.680.
Suponha que cada moldagem utilize 100 g de HDPE antes do corte. A massa total processada é de 168 kg, ou 24 kg por hora de funcionamento. O corpo da garrafa finalizado pesa 80 g, então a diferença é teórica de 33,6 kg de acabamento em todas as molduras. Os 84 rejeitos também contêm 6,72 kg de material de carroceria acabado. Esses números mostram para onde foram 168 kg; não são compras extras de resina.
| Entrada | Suposição ou resultado | Verifique com |
|---|---|---|
| Turno pago/reservado | 8 horas | Folha de pagamento e reserva |
| Tempo de execução | 7 horas | Registro com carimbo de data/hora |
| Taxa bruta | 240 molduras/hora de funcionamento | Contador e tempo |
| Moldado bruto | 1.680 garrafas | Contagem reconciliada |
| Aceitação de primeira passagem | 95%; 1.596 bons; 84 rejeitados | Registro de inspeção |
| Massa bruta/líquida | 100g/80g | Amostras pesadas |
| Resina carregada | 168kg; sem crédito de sucata | Estoque emitido e final |
Em seguida, suponha que o HDPE fresco custe US$ 1,30/kg e todos os 168 kg sejam cobrados neste turno. Um medidor dedicado registra 120 kWh, cobrado a um valor ilustrativo de US$ 0,12/kWh. Dois operadores designados são pagos por oito horas a um valor hipotético de US$ 18 por pessoa-hora. A fábrica registra oito horas de máquina a uma taxa indireta presumida de US$ 25/hora que exclui expressamente a eletricidade, os operadores, as ferramentas e a franquia separada de serviços públicos/consumíveis.
| Linha de custo | Aritmética | USD/mudança |
|---|---|---|
| PEAD fresco | 168 kg × US$ 1,30/kg | US$ 218,40 |
| Eletricidade | 120 kWh × US$ 0,12/kWh | US$ 14,40 |
| Mão de obra atribuída | 2 pessoas × 8 horas × US$ 18/h | US$ 288,00 |
| Despesas gerais de máquina/fábrica | 8 horas reservadas × US$ 25/hora | US$ 200,00 |
| Alocação de ferramentas | Subsídio de turno presumido | US$ 30,00 |
| Ar, água e consumíveis | Subsídio separado presumido | US$ 20,00 |
| Custo total do turno | Seis custos adicionados | US$ 770,80 |
| Custo por garrafa aceita | US$ 770,80 ÷ 1.596 | US$ 0,483 |
Arredondar US$ 0,48296 para US$ 0,483 é adequado para esta demonstração. Isso não significa que as suposições sejam precisas até um décimo de centavo. Em uma citação real, mantenha a precisão total na apostila e apresente um resultado arredondado e sensato com suas suposições registradas ao lado.
O exemplo exclui embalagem, frete, imposto sobre vendas, encargos financeiros, inadimplência e margem de lucro. Adicione-os apenas se a questão comercial exigir um preço de venda entregue em vez de um custo de fabricação definido. Declare explicitamente qualquer crédito de revenda de sucata, apoiado por um registro de recuperação real ou acordo de preço.
O menor preço de insumo pode não produzir a boa garrafa mais barata
Uma planilha de custos torna-se útil quando expõe a decisão que altera a resposta. Mantenha todos os custos de turno hipotéticos e contagem bruta acima de constantes, mas reduza o rendimento na primeira passagem de 95% para 90%. A produção aceita cai de 1.596 para 1.512. A mesma mudança de US$ 770,80 agora custa cerca de US$ 0,510 por garrafa aceita. Isso representa cerca de US$ 0,027 a mais por garrafa boa, sem aumento na fatura de resina ou mão de obra por hora.
Restaure o rendimento de 95% e imagine um desconto de US$ 0,10/kg em resina. Os 168 kg de material economizam R$ 16,80 no turno, ou cerca de R$ 0,011 por garrafa aceita. Sob essas suposições específicas, perder cinco pontos percentuais de rendimento custa mais do que o desconto de resina economiza. Esta é uma comparação de cenários, não uma afirmação sobre todas as fábricas de moldagem por sopro. O resultado depende dos custos locais e do mecanismo real do defeito.
| Cenário | Contagem aceita | Custo de turno | Custo/boa garrafa |
|---|---|---|---|
| Base: rendimento de 95% | 1.596 | US$ 770,80 | US$ 0,483 |
| Rendimento de 90%, outros insumos inalterados | 1.512 | US$ 770,80 | US$ 0,510 |
| 95% de rendimento, resina US$ 0,10/kg mais barata | 1.596 | US$ 754,00 | US$ 0,472 |
Melhorar o rendimento não é automaticamente gratuito. Um ciclo mais lento, uma peça mais pesada ou uma inspeção extra podem melhorar a qualidade e aumentar os custos. O teste correto altera as entradas reais do processo e, em seguida, recalcula a saída aceita e o custo total atribuído. Não pegue uma melhoria na taxa de rejeição de um ensaio e uma melhoria na taxa de ciclo de outro e depois combine-os como se tivessem ocorrido em uma única execução.
Outras sensibilidades pertencem à mesma folha. Em uma contagem fixa aceita, o tempo extra reservado aumenta o custo da máquina e potencialmente a mão de obra. Com produção bruta fixa, um parison mais pesado aumenta o uso de resina. Em turnos fixos, um resfriamento mais longo pode reduzir a produção bruta. Cada link deve ser medido. Kinggle'sguia de otimização do tempo de cicloexplica por que encontrar a etapa limite real é importante antes de pedir aos operadores que corram mais rápido.
Ao comparar equipamentos, execute o modelo com o mesmo desenho de frasco, especificação de resina, teste de aceitação e cronograma anual. Use um intervalo para dados incertos em vez de uma única estimativa aparentemente confiável. Um caso conservador com mais paradas e menor aceitação pode revelar se um projeto ainda funciona. Isto é mais útil do que um “custo típico por garrafa” sem fonte copiado de outro produto.
O que as especificações KGB2L da Kinggle podem dizer a um modelo de custo
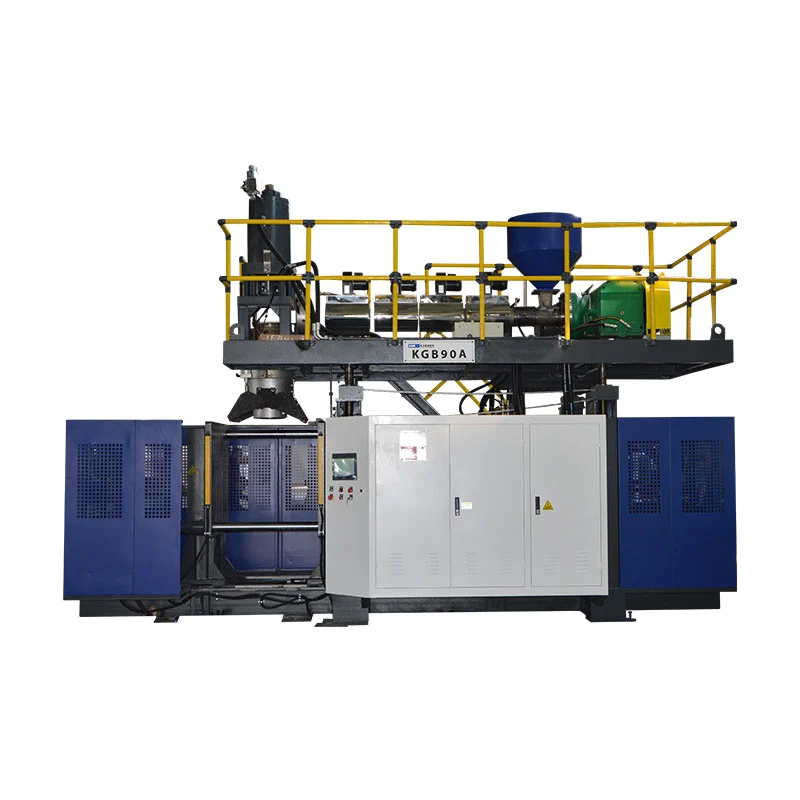
Kinggle'sPágina do produto de estação única KGB2L 2Lidentifica a capacidade máxima do contêiner de 2 L, um campo de 600 PC/HR explicitamente rotulado como “Saída (Ciclo seco)”, um campo de capacidade de fusão de HDPE de 30 kg/h e um campo de “consumo médio de energia” de 12–18 kW. Estas são especificações publicadas. Eles não nomeiam a garrafa, o molde, o tipo de material, o limite de utilidade ou a produção aceita necessária para o custo unitário real.
O exemplo hipotético usa 24 kg/h de material bruto durante sete horas de funcionamento, abaixo do valor de capacidade de fusão de HDPE de 30 kg/h publicado na página KGB2L. Isso é apenas uma triagem preliminar de rendimento. Isso não prova que esta garrafa, molde e receita possam sustentar 240 garrafas brutas por hora, atingir 95% de aceitação ou se adequar a qualquer configuração específica do KGB2L.
Da mesma forma, os 120 kWh do exemplo são uma leitura inventada de um medidor durante um período de custo declarado. Ele não é derivado ou validado pelo campo de 12–18 kW do catálogo KGB2L, a menos que o tempo de medição e o limite do equipamento correspondam. Um valor de potência em kW multiplicado pelas horas presumidas pode representar um orçamento, mas não é um resultado de medição para uma linha instalada.
Não insira 600 PC/HR como produção vendável.A página do produto chama isso de figura do ciclo seco. Extrusão de resina, formação de parison, sopro, resfriamento, remoção, corte e inspeção afetam a contagem real. Calcule a taxa aceita com o molde e produto escolhido e, em seguida, verifique a demanda bruta de resina em relação às especificações de produção aplicáveis.
As especificações da máquina ainda restringem os equipamentos candidatos e mostram o que precisa de um teste específico do produto ou de uma explicação do fornecedor. Solicite a disposição real da cabeça da matriz, cavidades pretendidas, envelope do molde, escopo de utilidade e condições de teste de saída aceitas. Mantenha as respostas junto com a planilha de custos em vez de copiar um valor de catálogo em uma célula financeira sem seu rótulo.
A questão de aquisição mais forte é se a máquina fabrica repetidamente o recipiente aprovado com a produção aceita e necessária para o pedido. Kinggle'sguia de teste de aceitação de fábricaestabelece o registro necessário para defender uma conclusão de produção e qualidade. Um modelo de custos é tão forte quanto o recorde de produção.
Elabore a planilha de custos antes de aprovar uma estimativa de produção
Uma planilha útil é breve o suficiente para ser preenchida por um supervisor durante uma execução e suficientemente precisa para que o departamento financeiro possa auditar posteriormente. Coloque a identidade do produto, revisão do molde, lote de resina e moeda no topo. Em seguida, rotule os valores de origem como valor ou suposição medido e documentado da fatura/folha de pagamento. Uma célula sem fonte não deve se tornar silenciosamente um resultado prometido ao cliente.
- Defina aceitação.Registre o desenho, os critérios de teste e se a contagem ocorre após moldagem, corte, teste de vazamento ou embalagem.
- Hora de registro.Capture horas reservadas, planejadas e de execução, paradas, tempo de inicialização e troca com carimbos de data/hora.
- Conciliar material.Pesar a resina emitida e restante; registrar purga, corte, rejeições, reafiação aprovada e crédito de sucata verificado.
- Leia medidores e pessoal.Registre leituras de eletricidade, equipamentos dentro dos limites do medidor, horas pagas e alocação de serviços públicos compartilhados.
- Atribua custos uma vez.Insira material documentado, energia, mão de obra, despesas gerais de máquina, alocação de moldes e consumíveis; verifique se há duplicatas.
- Conte as garrafas aceitas.Reconcilie a contagem bruta, rejeições, retrabalho e material em processo e, em seguida, divida o custo atribuído pela contagem aceita.
- Teste a decisão.Recalcular com menor rendimento, paradas mais longas, parison mais pesado e pedido mais curto. Liste as suposições que precisam de evidências de julgamento.
A definição de aceitação deve acompanhar o número. “$0,483 por garrafa” não é transferível; “US$ 0,483 por garrafa aparada aceita neste hipotético registro de oito horas” é interpretável. Uma fábrica real deve substituir os seus dados e indicar se os resultados incluem manuseamento a montante, inspeção a jusante, embalagem e utilidades partilhadas.
Reconcilie antes de apresentar os resultados: peças moldadas aceitas, rejeitadas e não resolvidas devem explicar a contagem bruta. O estoque inicial mais as adições menos o estoque final e as transferências documentadas devem explicar o consumo de resina. Os intervalos dos medidores devem coincidir com o período de produção ou ser alocados de forma transparente. Se essas verificações falharem, corrija o registro antes de debater os centavos no custo unitário final.
A perspectiva da fábrica está nessas verificações. Um frasco de amostra pode mostrar geometria; uma execução cronometrada e ponderada mostra se um processo é repetível e econômico. Mantenha a receita básica, as configurações, os resultados da inspeção e o relatório do teste juntos. Se um fornecedor revisar uma estimativa de custo, pergunte qual premissa mudou: produção aceita, massa bruta, energia, escopo de mão de obra, ferramentas ou despesas gerais.
Solicite uma revisão de custo e máquina específica do produto
Envie à Kinggle o desenho ou amostra da garrafa, qualidade do material, peso alvo, horas de produção planejadas, meta de produção aceita e requisitos de inspeção. Peça à equipe para identificar a configuração adequada e as evidências ainda necessárias para uma estimativa de custos defensável. Os preços, tarifas, salários e despesas gerais locais da resina devem vir dos registros do comprador.
UsarPágina de contato oficial da Kinggle. Ele lista Ningbo Kinggle Machinery Co., Ltd., cidade de Yuyao, Ningbo, Zhejiang, China,vendas@kinggle.come+86-574-87103665. Nenhum depoimento de cliente ou resultado de projeto não verificado foi adicionado aqui.
Perguntas frequentes
Essas respostas usam os mesmos limites da planilha. Para um processo, produto ou política contábil diferente, renomeie o denominador e ajuste as linhas de custo antes de comparar os resultados.
Como é calculado o custo da moldagem por sopro por unidade?
Adicione material, utilidades medidas, mão de obra remunerada, despesas gerais de máquina não sobrepostas, alocação de ferramentas e outros custos de fabricação atribuídos por um período definido. Divida esse total pelos contêineres aceitos em determinado ponto de inspeção no mesmo período. Guarde o registro de entrada para que o cálculo possa ser verificado e repetido.
As garrafas rejeitadas e rejeitadas devem ser contabilizadas no custo do material?
Sim. O material consumido na confecção de garrafas flash e rejeitadas faz parte do balanço de resinas do período. Não adicione a mesma resina novamente como uma taxa de resíduos separada após o custo de compra ter sido incluído. Registre a reciclagem aprovada, o estoque restante e o crédito de revenda verificado separadamente para que a recuperação não se torne um desconto não suportado.
A taxa de ciclo seco de uma máquina pode ser usada para estimar o custo da garrafa?
Apenas como uma referência mecânica limitada. A taxa de ciclo seco não comprova a moldagem, o resfriamento, o corte ou o rendimento aceito do produto. A página KGB2L da Kinggle rotula seu valor de 600 PC/HR como ciclo seco. Use uma execução específica do produto ou um cenário claramente definido como denominador de custo e mantenha os dados do catálogo separados dos resultados medidos.
O custo da eletricidade é baseado em kW ou kWh?
Utilizar os kWh consumidos no período definido e multiplicar pela tarifa de eletricidade aplicável. kW descreve a potência, enquanto kWh descreve a energia utilizada ao longo do tempo. Identifique se o medidor inclui apenas a sopradora ou também o compressor, sistema de refrigeração, triturador, robô e equipamento de inspeção. Adicione utilitários compartilhados uma vez, usando uma alocação documentada.
Qual é a maneira mais rápida e confiável de reduzir o custo por garrafa boa?
Não existe uma primeira alavanca universal. Reconcilie o balanço de massa e o registro de rejeição e, em seguida, identifique a maior perda evitável. Um perfil de parison estável, um gargalo de resfriamento corrigido ou uma falha resolvida no teste de vazamento podem ajudar mais do que um pequeno desconto na resina, mas uma alteração deve passar nos testes de produto aprovados e ser avaliada na produção aceita e no custo total da mesma execução.
Limite da fonte: as páginas vinculadas da Kinggle suportam especificações citadas, detalhes da empresa e métodos relacionados. EUROMAP 46.2 suporta medição de energia específica de produto. Todos os preços, taxas, pesos, rendimentos e custos dos exemplos trabalhados são dados editoriais hipotéticos.